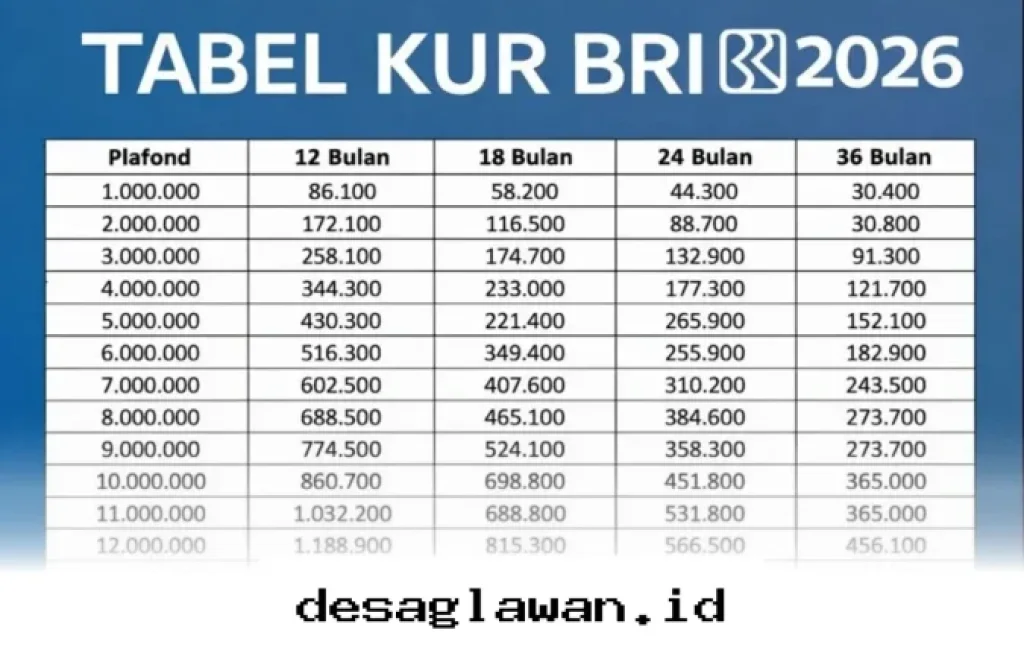
Cicilan KUR BRI 2026 menjadi perbincangan publik setelah kabar soal bunga 6 persen viral di media sosial. Informasi ini memicu banyak pertanyaan dari pelaku usaha kecil dan pensiunan di daerah. Berita soal Taspen Kediri yang pensiunnya belum naik menambah kebingungan di masyarakat.
Ada sejumlah pihak yang membahas klaim tersebut secara terbuka. Media nasional dan regional melaporkan respons dari bank dan instansi terkait. Penelusuran lebih lanjut sangat dibutuhkan untuk memastikan kebenaran berita ini.
Pembukaan informasi soal skema kredit
Berita mengenai skema cicilan memerlukan kajian teknis dan data resmi. Banyak akun menyebarkan angka tanpa sumber yang jelas. Pembaca perlu memahami asal muasal informasi itu.
KUR BRI selama ini dikenal sebagai fasilitas kredit mikro dari bank pelat merah. Program ini ditujukan untuk mengembangkan usaha mikro kecil dan menengah. Ketentuan bunga dan tenor ditetapkan bersama pemerintah.
Penjelasan singkat tentang KUR
Kredit Usaha Rakyat adalah program pemerintah untuk memudahkan akses permodalan. Bank BRI merupakan salah satu penyalur utama program ini. Tujuan utamanya adalah mendorong inklusi keuangan di sektor usaha kecil.
Program tersebut memiliki beberapa jenis produk sesuai kebutuhan usaha. Bunga, plafon, dan tenor dapat berbeda antara segmen mikro, kecil, dan menengah. Subsidi bunga dari pemerintah seringkali mempengaruhi biaya pinjaman akhir.
Apa yang viral tentang bunga 6 persen
Sebelum membahas lebih jauh, perlu dilihat sumber klaim bunga 6 persen. Sejumlah unggahan menyatakan bunga turun atau promo khusus. Namun pernyataan resmi dari BRI dan pemerintah perlu dikonfirmasi untuk validasi.
Informasi viral sering menyertakan contoh perhitungan cicilan yang menggoda. Contoh itu kadang tidak mencantumkan komponen biaya lain seperti provisi atau administrasi. Pembaca harus berhati hati ketika melihat angka tanpa lampiran sumber.
Bagaimana menentukan suku bunga resmi
Suku bunga resmi ditetapkan oleh pihak bank berdasarkan regulasi dan kebijakan internal. Untuk program subsidi, pemerintah dapat menentukan batas maksimum. Dokumen resmi yang menjelaskan hal ini biasanya tersedia di situs Kementerian atau bank.
Perubahan kebijakan diumumkan melalui kanal resmi seperti siaran pers dan laman web. Pelanggan disarankan mengecek sumber langsung untuk menghindari informasi palsu. Cabang bank juga dapat memberikan klarifikasi untuk kasus individu.
Reaksi BRI terhadap berita viral
BRI memberikan pernyataan resmi terkait berita bunga. Pernyataan itu menegaskan bahwa setiap perubahan harus melalui mekanisme formal. BRI meminta publik mengecek keterangan yang disebarkan di kanal resmi bank.
Bank juga menjelaskan prosedur pengajuan dan penetapan bunga berdasarkan kelayakan usaha. Pihak bank menyarankan calon debitur untuk berkonsultasi langsung ke petugas hubungan. Konsultasi membantu calon peminjam memahami komitmen pembayaran.
Klarifikasi cabang dan pusat
Beberapa cabang melaporkan meningkatnya kunjungan nasabah akibat kabar viral. Petugas di lapangan menerima banyak pertanyaan mengenai besaran cicilan dan syarat. Petugas biasanya menjelaskan simulasi pembayaran yang sesuai profil usaha.
Bagian hubungan masyarakat BRI menegaskan pentingnya verifikasi dokumen. Penyaluran KUR mengikuti aturan yang telah ditetapkan pemerintah. Semua perubahan suku bunga akan diumumkan secara resmi dan tertulis.
Kondisi Taspen Kediri dan isu pensiun
Kabar terkait Taspen Kediri menyebutkan pensiun belum naik meski ada wacana anggaran. Informasi ini menimbulkan kekhawatiran pada penerima manfaat di wilayah itu. Pihak Taspen daerah perlu memberikan penjelasan yang jelas dan cepat.
Pensiun sering menjadi sumber pendapatan utama bagi banyak orang tua. Ketidakpastian mengenai kenaikan membuat mereka mencari alternatif pendanaan. Beberapa penyandang pensiun kemudian melihat pinjaman mikro sebagai pilihan darurat.
Dampak pada penerima pensiun
Penerima pensiun yang mengandalkan pendapatan tetap akan terdampak bila kenaikan tertunda. Mereka cenderung menunda pengeluaran konsumsi dan investasi kecil. Kondisi ini dapat mendorong permintaan kredit konsumtif pada lembaga keuangan.
Beberapa pensiunan juga menjadi khawatir terhadap penagihan cicilan jika mengambil kredit. Untuk itu, lembaga penyalur harus mengedepankan perlindungan konsumen. Transparansi biaya dan tenor menjadi faktor penentu keputusan kredit.
Perhitungan cicilan yang sering beredar
Dalam unggahan viral, terdapat contoh simulasi cicilan dengan bunga 6 persen. Seringkali simulasi ini tidak lengkap dan mengabaikan biaya lain. Pembaca perlu memeriksa komponen cicilan yang sebenarnya.
Perhitungan cicilan mencakup pokok pinjaman, bunga, dan biaya tambahan lain. Jangka waktu pinjaman juga sangat mempengaruhi nilai cicilan bulanan. Contoh numerik yang lengkap membantu calon debitur menilai kemampuan bayar.
Contoh simulasi realistis
Sebagai ilustrasi, pinjaman plafon kecil dan tenor pendek menghasilkan cicilan lebih tinggi per bulan. Sebaliknya tenor panjang menekan cicilan bulanan namun memperpanjang beban bunga. Calon peminjam harus menimbang antara kebutuhan modal dan kemampuan kas tiap bulan.
Selain itu, adanya subsidi bunga akan mengurangi beban pembayaran. Jika subsidi dihentikan, cicilan bisa naik drastis. Informasi tertulis dari lembaga penyalur diperlukan sebelum menandatangani perjanjian.
Persyaratan umum pengajuan
Pengajuan kredit memerlukan dokumen identitas, data usaha, dan kelengkapan administrasi. BRI dan penyalur lain memiliki persyaratan standar yang harus dipenuhi. Untuk KUR, bukti usaha dan riwayat usaha menjadi kunci penilaian.
Penilaian kelayakan juga melibatkan analisis prospek usaha dan arus kas. Petugas kredit biasanya melakukan kunjungan lapangan bila dibutuhkan. Kesesuaian antara tujuan pinjaman dan kemampuan pembayaran menjadi penentu utama.
Dokumen yang sering diminta
Dokumen yang umum diminta meliputi identitas, KTP, NPWP bila ada, dan bukti tempat usaha. Bukti omzet atau laporan keuangan sederhana juga sering kali diperlukan. Untuk petani atau pedagang kecil, bukti aktivitas usaha harian dapat menjadi pengganti laporan formal.
Selain dokumen, rekomendasi atau surat keterangan usaha dari pejabat setempat kadang diminta. Semua dokumen harus jelas dan dapat diverifikasi. Ketidaklengkapan dokumen dapat menghambat proses persetujuan.
Tips mengelola cicilan agar aman
Manajemen arus kas yang baik membantu menjaga kelancaran pembayaran cicilan. Pelaku usaha disarankan membuat catatan pemasukan dan pengeluaran harian. Catatan yang rapi membantu memahami kemampuan membayar cicilan.
Menyiapkan dana cadangan untuk kewajiban bulanan juga penting. Dana darurat membuat usaha bertahan saat terjadi gangguan sementara. Diskusi dengan petugas bank mengenai restrukturisasi juga bisa menjadi opsi jika kondisi sulit.
Strategi menyesuaikan tenor dan plafon
Memilih tenor yang realistis membantu mengurangi risiko gagal bayar. Plafon pinjaman sebaiknya disesuaikan dengan kebutuhan modal kerja nyata. Meminjam sesuai kebutuhan menghindarkan beban bunga yang tidak perlu.
Jika usaha memiliki musim, pilih tenor yang sejalan dengan siklus pendapatan. Perencanaan pembayaran bulanan perlu mempertimbangkan fluktuasi bisnis. Konsultan keuangan atau petugas bank bisa memberikan panduan penyesuaian.
Peran pemerintah dalam kebijakan kredit
Pemerintah berperan dalam pemberian subsidi dan aturan program kredit mikro. Kebijakan ini bertujuan mendorong akses modal untuk usaha kecil. Sinkronisasi antara kementerian keuangan dan perbankan penting untuk efektivitas program.
Keputusan menaikkan atau menurunkan subsidi bunga biasanya melalui mekanisme anggaran. Ketersediaan anggaran mempengaruhi kelanjutan subsidi dan besaran bunga. Publik perlu mengacu pada kebijakan resmi untuk informasi terkini.
Regulasi terkait KUR
Regulasi KUR mengatur plafon, target penyaluran, dan persyaratan debitur. Perubahan kebijakan umumnya diumumkan dalam peraturan menteri atau surat edaran. Pelaku usaha dan penyalur perlu memahami ketentuan tersebut.
Pemerintah juga mengatur batas maksimum bunga untuk program bersubsidi. Ketentuan ini bertujuan memberikan kepastian biaya pembiayaan bagi debitur. Adanya penyesuaian harus diikuti oleh sosialisasi yang memadai.
Pencarian informasi yang kredibel
Untuk menghindari hoaks, masyarakat harus mencari informasi dari sumber resmi. Situs web bank dan kementerian merupakan referensi utama. Media mainstream juga dapat menjadi sumber yang diverifikasi.
Kantor cabang BRI dan kantor Taspen di daerah dapat memberikan klarifikasi lokal. Pelayanan tatap muka membantu menjawab kasus spesifik. Menyimpan bukti komunikasi dan dokumen resmi penting saat melakukan klaim.
Cara menguji kebenaran berita viral
Periksa tanggal publikasi dan sumber yang mengklaim berita. Silakan bandingkan informasi dengan siaran pers dari lembaga terkait. Jika ragu, hubungi layanan pelanggan resmi untuk mendapatkan konfirmasi.
Hindari membagikan unggahan tanpa verifikasi. Sebarkan informasi yang sudah terkonfirmasi untuk mencegah kebingungan publik. Media sosial sering kali menjadi medium cepat tetapi rawan kesalahan.
Implikasi bagi pelaku usaha kecil
Kabar soal bunga yang tampak rendah dapat meningkatkan minat pengajuan kredit. Peningkatan minat ini perlu diimbangi kesiapan usaha untuk mengelola pinjaman. Kegagalan mengelola pinjaman dapat menyebabkan masalah keuangan jangka panjang bagi pelaku usaha.
Kredit yang tepat guna bisa meningkatkan kapasitas produksi dan penciptaan lapangan kerja. Namun bila digunakan untuk konsumsi, kredit dapat memperburuk kondisi keuangan. Oleh karena itu, edukasi keuangan menjadi penting untuk calon debitur.
Keuntungan modal kerja yang tepat
Modal kerja yang diperoleh melalui kredit dapat digunakan untuk membeli stok, memperbaiki peralatan, dan memperluas pasar. Investasi tersebut berpotensi meningkatkan pendapatan usaha. Pertumbuhan usaha yang sehat mendukung pembayaran cicilan tepat waktu.
Selain itu, pembiayaan yang sesuai membantu usaha mempertahankan likuiditas. Dengan manajemen yang baik, kredit menjadi alat pengembangan usaha. Pengawasan internal dan laporan berkala membantu memantau penggunaan dana.
Rekomendasi untuk pensiunan yang khawatir
Pensiunan yang khawatir terhadap keterlambatan kenaikan pensiun sebaiknya mencari informasi resmi terlebih dahulu. Menggunakan pinjaman sebagai solusi sementara harus diperhitungkan secara matang. Kebutuhan pokok sehari hari dan kemampuan membayar cicilan perlu diprioritaskan.
Cari produk kredit yang menawarkan perlindungan dan tenor sesuai kondisi. Ada produk khusus untuk pensiunan dengan mekanisme pemotongan langsung dari sumber pensiun. Bandingkan syarat dan biaya antar lembaga sebelum memutuskan.
Rekomendasi praktis untuk keamanan finansial
Membuat anggaran rumah tangga membantu memahami kebutuhan bulanan. Periksa juga program bantuan sosial yang mungkin tersedia dari pemerintah. Konsultasi dengan keluarga atau penasihat keuangan bisa memberikan perspektif lebih rasional.
Jika memutuskan mengajukan kredit, bacalah perjanjian dengan teliti. Pastikan semua biaya telah dijelaskan secara tertulis. Simpan salinan kontrak dan bukti pembayaran sebagai dokumentasi.
Akses layanan dan pengaduan
Bagi warga yang membutuhkan klarifikasi resmi, kantor pelayanan bank dan Taspen menyediakan saluran pengaduan. Saluran tersebut meliputi telepon, email, dan layanan tatap muka. Menggunakan jalur resmi mempercepat proses verifikasi.
Catat nomor tiket atau referensi saat melakukan pengaduan. Nomor tersebut berguna saat menindaklanjuti kasus. Jika tidak puas, pengaduan dapat dilanjutkan ke otoritas pengawas perbankan.
Langkah melapor bila menemukan ketidaksesuaian
Simpan bukti komunikasi dan dokumen terkait transaksi. Ajukan komplain melalui kanal resmi bank dan tunggu respon tertulis. Jika respons tidak memuaskan, laporkan ke otoritas jasa keuangan untuk penanganan lebih lanjut.
Proses pengaduan dapat memakan waktu namun penting untuk penyelesaian. Kesabaran dan keteraturan dokumen membantu mempercepat verifikasi. Otoritas akan mengevaluasi dan memberikan rekomendasi sesuai regulasi.
Catatan akhir mengenai verifikasi berita
Publik disarankan tetap waspada terhadap konten sensasional tanpa sumber resmi. Verifikasi melalui kanal lembaga keuangan meningkatkan akurasi informasi. Langkah ini penting agar kebijakan publik tidak dipengaruhi hoaks.
Media dan institusi memiliki tanggung jawab menyajikan informasi yang akurat. Pembaca juga memiliki peran aktif mencari klarifikasi. Dengan demikian, keputusan finansial dapat dibuat berdasarkan data dan fakta.
Berita yang beredar di wilayah regional seperti Kediri harus dilihat dalam konteks administratif setempat. Kegiatan sosialisasi dari lembaga terkait akan membantu mengurai kebingungan. Masyarakat perlu memantau pengumuman resmi secara berkala.