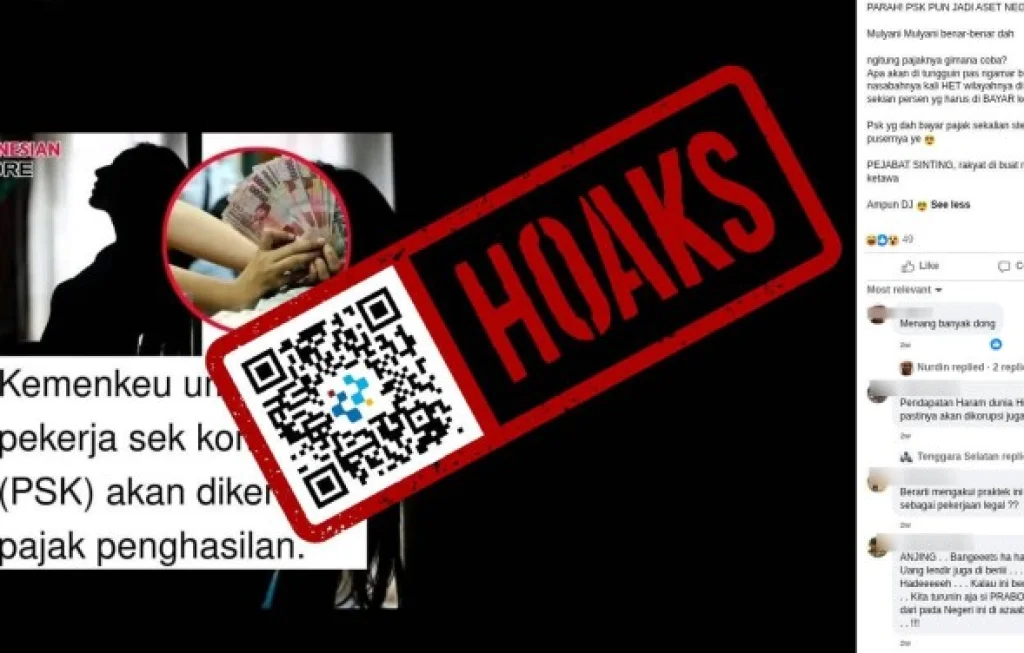
Pajak Penghasilan PSK menjadi perbincangan publik setelah beredar klaim di media sosial mengenai penerapan tarif baru yang ditujukan kepada pekerja di sektor informal ini. Kementerian Keuangan cepat merespons dengan menyampaikan klarifikasi resmi untuk meluruskan informasi yang beredar. Pernyataan itu memicu diskusi luas tentang ruang lingkup perpajakan dan perlindungan kelompok rentan.
Pernyataan Resmi Kementerian Keuangan
Kementerian Keuangan mengeluarkan pernyataan yang menegaskan tidak ada regulasi baru khusus yang menarget kelompok tertentu. Pernyataan itu dibuat untuk menekan salahpaham dan mencegah spekulasi yang dapat memicu kegaduhan publik. Pejabat terkait menegaskan kebijakan pajak tetap mengikuti ketentuan yang berlaku umum.
Intisari Klarifikasi
Klarifikasi Kemenkeu menyoroti bahwa sistem perpajakan mengacu pada Undang Undang dan peraturan teknis yang sudah ada. Pernyataan ini menekankan bahwa tidak ada aturan khusus yang diberlakukan untuk profesi tertentu. Langkah itu dimaksudkan untuk menjaga keadilan dan konsistensi administrasi fiskal.
Sumber Informasi dan Kronologi
Kementerian menyebut klaim viral berasal dari interpretasi dokumen internal yang terdistorsi saat disebarkan. Dokumen itu bukanlah kebijakan baru dan konteksnya keliru dipahami. Penelusuran kronologi juga menunjukkan informasi beredar sebelum ada verifikasi dari sumber resmi.
Landasan Hukum Perpajakan Umum
Aturan pajak penghasilan di Indonesia memiliki landasan hukum yang mengatur subjek pajak dan objek pajak secara umum. UU yang berlaku menjadi acuan utama bagi penilaian kewajiban setiap wajib pajak. Hal ini berarti penerapan ketentuan harus mengikuti prinsip kesetaraan di hadapan hukum.
Subjek dan Objek Pajak secara Umum
Subjek pajak mencakup individu dan badan yang menerima penghasilan sesuai ketentuan pajak. Penghasilan yang menjadi objek pajak meliputi berbagai sumber, terlepas dari status pekerjaan. Oleh karena itu penentuan kewajiban pajak didasarkan pada karakter penghasilan, bukan pada label profesi.
Ketentuan Tarif dan Pembayaran
Tarif pajak penghasilan ditetapkan berdasarkan lapisan penghasilan dan jenis penghasilan yang dikenai. Mekanisme pemungutan dan pelaporan diatur melalui peraturan teknis Direktorat Jenderal Pajak. Ketentuan ini mengatur bagaimana wajib pajak melaporkan dan membayar kewajiban mereka sesuai ketentuan umum.
Perbedaan Antara Regulasi Umum dan Pengaturan Khusus
Peraturan pajak dapat bersifat umum atau diatur secara khusus untuk sektor tertentu, namun pengaturan khusus biasanya melalui kajian komprehensif. Kementerian menegaskan hingga saat ini tidak ada pengaturan khusus yang menyasar profesi tertentu. Proses pembuatan regulasi khusus melibatkan konsultasi publik dan kajian implikasi.
Prosedur Pembentukan Aturan Khusus
Pembentukan aturan khusus memerlukan dasar hukum, analisis manfaat biaya, dan konsultasi dengan pemangku kepentingan. Proses ini memakan waktu dan bersifat transparan. Jika ada usulan pengaturan tertentu, masyarakat dapat memantau tahapannya lewat publikasi resmi.
Perlindungan Kelompok Rentan dalam Kebijakan Fiskal
Kebijakan fiskal idealnya memperhatikan unsur keadilan bagi kelompok rentan. Pengaturan yang diskriminatif berisiko melanggar prinsip hak asasi dan kesetaraan. Oleh karena itu setiap perubahan kebijakan harus mempertimbangkan aspek sosial dan ekonomi yang lebih luas.
Respons Publik dan Media Sosial
Isu yang menyangkut pajak terhadap kelompok tertentu cepat menyebar di platform digital tanpa verifikasi memadai. Reaksi publik beragam, mulai dari keprihatinan hingga kecaman terhadap pemerintah yang dituduh diskriminatif. Media arus utama kemudian melakukan konfirmasi kepada kementerian untuk menghadirkan klarifikasi.
Peran Media dalam Menyikapi Isu Sensitif
Media memiliki tanggung jawab melakukan verifikasi fakta sebelum menyebarluaskan berita yang berpotensi menimbulkan kegaduhan. Liputan yang akurat membantu publik memahami konteks dan mengurangi misinformasi. Kementerian dan kantor pajak diharapkan proaktif memberikan penjelasan kepada wartawan.
Misinformasi dan Efek Viral
Misinformasi dapat terbentuk ketika potongan informasi disebarkan tanpa konteks. Efek viral mempercepat penyebaran narasi yang salah. Upaya pelurusan informasi harus dilakukan cepat agar opini publik tidak terlanjur terbentuk berdasarkan data yang keliru.
Implikasi Administratif bagi Wajib Pajak Nonformal
Secara administratif, wajib pajak yang bekerja di sektor informal tetap memiliki kewajiban jika menerima penghasilan yang memenuhi kriteria perpajakan. Sistem administrasi saat ini berupaya menjangkau basis pajak yang lebih luas tanpa menimbulkan beban berlebih. Program edukasi pajak bagi kelompok nonformal menjadi bagian dari strategi peningkatan kepatuhan.
Pendaftaran dan Pelaporan bagi Penghasilan Bawah Ambang
Warga yang berpenghasilan di bawah ambang bebas pajak tidak diwajibkan membayar namun tetap perlu memahami ketentuan. Pendaftaran Pajak perlu dilakukan bila penghasilan telah melewati ambang dan persyaratan administratif terpenuhi. Direktorat Jenderal Pajak menyediakan panduan bagi pelaporan penghasilan skala kecil.
Mekanisme Pengawasan dan Kepatuhan
Pengawasan dilakukan melalui pengumpulan data dan kegiatan sosialisasi. Pendekatan mengutamakan pembinaan, terutama untuk pelaku usaha mikro dan pekerja informal. Tindakan penegakan biasanya terakhir dan dilakukan setelah upaya edukasi dan pemberian kesempatan untuk memenuhi kewajiban.
Aspek Perlindungan Hak dan Privasi
Perlindungan hak dan privasi menjadi perhatian ketika isu pajak menyentuh kelompok yang sensitif. Kementerian menegaskan bahwa data pajak bersifat rahasia dan diatur ketat oleh undang undang. Penanganan informasi harus mematuhi prinsip kehati hatian dan perlindungan data pribadi.
Kerahasiaan Data Wajib Pajak
Informasi wajib pajak dilindungi oleh peraturan sehingga tidak boleh disebarluaskan sembarangan. Kebocoran data dapat menimbulkan dampak sosial bagi individu yang bersangkutan. Oleh karena itu setiap lembaga terkait wajib menjaga standar keamanan data yang tinggi.
Hak Asasi dalam Proses Pemeriksaan
Dalam proses pemeriksaan pajak, hak wajib pajak untuk mendapatkan perlakuan adil dan keterangan yang jelas harus dihormati. Pemeriksaan dilakukan sesuai prosedur dan berdasarkan bukti yang sah. Wajib pajak berhak mengajukan keberatan dan banding jika merasa dirugikan.
Panduan Pemerintah untuk Sosialisasi Perpajakan
Kementerian Keuangan mendorong kampanye edukasi untuk meningkatkan pemahaman publik tentang ketentuan pajak. Program ini diarahkan agar penerima informasi mendapatkan penjelasan yang benar. Instrumen sosialisasi meliputi media digital, seminar, dan kerja sama dengan organisasi masyarakat.
Strategi Komunikasi Resmi
Komunikasi resmi difokuskan pada transparansi dan keterbukaan data agar publik tidak mudah termakan hoaks. Penyampaian informasi disesuaikan dengan bahasa yang mudah dipahami oleh berbagai lapisan masyarakat. Kanal resmi kementerian menjadi rujukan utama untuk klarifikasi.
Pelibatan Lembaga Nonpemerintah
Lembaga nonpemerintah dan organisasi advokasi dapat dilibatkan untuk membantu penyuluhan ke komunitas tertentu. Kolaborasi ini membantu menjangkau kelompok yang lebih sulit tersentuh oleh kampanye pemerintah. Pendekatan berbasis komunitas dianggap lebih efektif untuk membangun kepercayaan.
Perspektif Hukum dan Sengketa Pajak
Isu yang memicu kontroversi seringkali menimbulkan pertanyaan tentang akses hukum bagi pihak yang terkena klaim. Sistem hukum menyediakan mekanisme untuk menyelesaikan sengketa pajak melalui banding dan litigasi. Proses ini memberikan jalan bagi wajib pajak untuk mempertahankan haknya.
Mekanisme Keberatan dan Banding
Wajib pajak yang menerima keputusan pajak tidak sesuai dapat mengajukan keberatan terlebih dahulu. Jika keberatan ditolak, langkah berikutnya adalah mengajukan banding ke pengadilan pajak. Prosedur ini diatur untuk memastikan setiap pihak mendapatkan kesempatan mempertahankan klaimnya.
Peran Pengacara Pajak dan Konsultan
Konsultan pajak dan penasihat hukum berperan membantu wajib pajak memahami konsekuensi dan opsi yang ada. Bimbingan profesional penting terutama dalam kasus yang melibatkan interpretasi kewajiban. Mereka juga membantu menyiapkan bukti dan argumen hukum yang relevan.
Isu Etika dan Pertimbangan Sosial
Mengaitkan kebijakan pajak dengan label profesi tertentu menimbulkan persoalan etika. Publik menuntut agar kebijakan negara tidak mendorong stigmatisasi terhadap kelompok rentan. Pemerintah diharapkan hati hati dalam berkomunikasi agar tidak memperkuat stereotip negatif.
Pemberdayaan Ekonomi sebagai Alternatif
Pendekatan yang lebih konstruktif adalah menjalankan program pemberdayaan ekonomi bagi mereka yang membutuhkan. Pelatihan keterampilan, akses permodalan, dan fasilitasi usaha kecil dapat meningkatkan pendapatan legal. Upaya itu sejalan dengan tujuan fiskal yang berkeadilan.
Peran Masyarakat dan Lembaga Swadaya
Masyarakat sipil dapat memainkan peran dalam advokasi hak dan akses layanan sosial. Lembaga swadaya membantu menyuarakan kepentingan kelompok yang kurang berdaya. Kolaborasi dengan pemerintah membantu menciptakan kebijakan yang lebih inklusif.
Perbandingan dengan Praktik Internasional
Negara lain memiliki pendekatan berbeda dalam memperlakukan pekerjaan di sektor informal dalam konteks perpajakan. Beberapa negara menerapkan insentif atau pembebasan untuk mengakomodasi kelompok rentan. Perbandingan ini menjadi bahan kajian untuk merumuskan kebijakan domestik yang lebih tepat.
Model Pemajakan Inklusif di Negara Lain
Terdapat model pemajakan yang menekankan inklusi melalui threshold dan pengaturan ringkas untuk usaha mikro. Model ini bertujuan mengurangi beban administratif bagi pelaku usaha kecil. Adaptasi model semacam itu harus disesuaikan dengan konteks ekonomi dan sosial lokal.
Pelajaran yang Relevan bagi Kebijakan Lokal
Belajar dari praktik internasional memerlukan analisis konteks dan kesiapan administrasi pajak. Pilihan kebijakan harus mempertimbangkan kapasitas pelaksanaan dan dampak sosial. Kebijakan yang baik menggabungkan kepastian hukum dan sensitivitas terhadap kondisi masyarakat.
Tanggapan Organisasi Sosial dan Aktivis
Berbagai organisasi menanggapi klaim viral dengan seruan verifikasi dan perlindungan hak. Aktivis menyoroti perlunya dialog konstruktif antara pemerintah dan komunitas terdampak. Seruan itu diarahkan agar kebijakan publik lahir dari proses partisipatif.
Permintaan Dialog Terbuka
Komunitas meminta adanya ruang dialog agar kebijakan tidak bersifat top down dan mengabaikan suara warga. Dialog ini diharapkan membuka ruang klarifikasi bagi pihak yang terdampak. Pemerintah didorong menyediakan mekanisme yang mudah dijangkau untuk konsultasi.
Dukungan untuk Sosialisasi yang Lebih Luas
Organisasi meminta program sosialisasi yang menjangkau lapisan masyarakat paling rentan. Informasi yang jelas dapat mengurangi ketakutan dan misinformasi. Kerja sama antara pemerintah dan lembaga sipil dianggap penting untuk efektivitas penyuluhan.
Rekomendasi Kebijakan untuk Transparansi
Beberapa langkah rekomendatif dapat meningkatkan transparansi dan mengurangi potensi salahpaham seputar kebijakan pajak. Rekomendasi ini diarahkan untuk menetapkan standar komunikasi dan mekanisme validasi informasi. Penerapan rekomendasi harus mempertimbangkan aspek sumber daya dan kapasitas institusi.
Standar Komunikasi Resmi yang Jelas
Pemerintah sebaiknya menetapkan protokol publikasi kebijakan yang memastikan klarifikasi cepat pada isu sensitif. Protokol ini meliputi verifikasi internal sebelum dokumen dibagikan. Kejelasan tersebut membantu mencegah interpretasi yang salah di kalangan publik.
Penguatan Kanal Verifikasi Informasi
Kanal resmi yang mudah diakses oleh masyarakat perlu diperkuat untuk menerima pertanyaan dan keberatan. Platform digital harus dilengkapi dengan fitur verifikasi dan arsip kebijakan. Fasilitas ini membantu masyarakat mendapatkan rujukan yang dapat dipercaya.
Langkah Teknis bagi Wajib Pajak yang Ingin Memastikan Kepatuhan
Wajib pajak yang bekerja di sektor nonformal disarankan memeriksa status dan kewajiban pajak sesuai kondisi penghasilannya. Langkah awal adalah berkonsultasi dengan kantor pajak terdekat atau menggunakan layanan daring resmi. Pemeriksaan dini membantu menghindari masalah administrasi di kemudian hari.
Dokumen dan Bukti Penghasilan yang Perlu Disiapkan
Mempersiapkan bukti penerimaan dan catatan transaksi menjadi praktik baik untuk keperluan pelaporan. Dokumen ini dapat berupa kwitansi, catatan tunai, atau perjanjian kerja bila ada. Bukti yang rapi memudahkan perhitungan kewajiban dan meminimalkan kesalahan pelaporan.
Mengakses Layanan Konsultasi Pajak
Direktorat Jenderal Pajak menyediakan layanan konsultasi dan bantuan teknis bagi wajib pajak. Layanan tersebut dapat diakses secara tatap muka maupun melalui kanal elektronik. Memanfaatkan layanan ini membantu wajib pajak memahami hak dan kewajiban mereka secara tepat.
Artikel ini menyajikan rangkaian klarifikasi dan penjelasan mengenai isu yang beredar, serta menguraikan aspek hukum, administratif, sosial, dan rekomendasi kebijakan. Penjelasan diarahkan untuk memberi pemahaman yang lebih lengkap dan menghindarkan salahpaham di masyarakat.