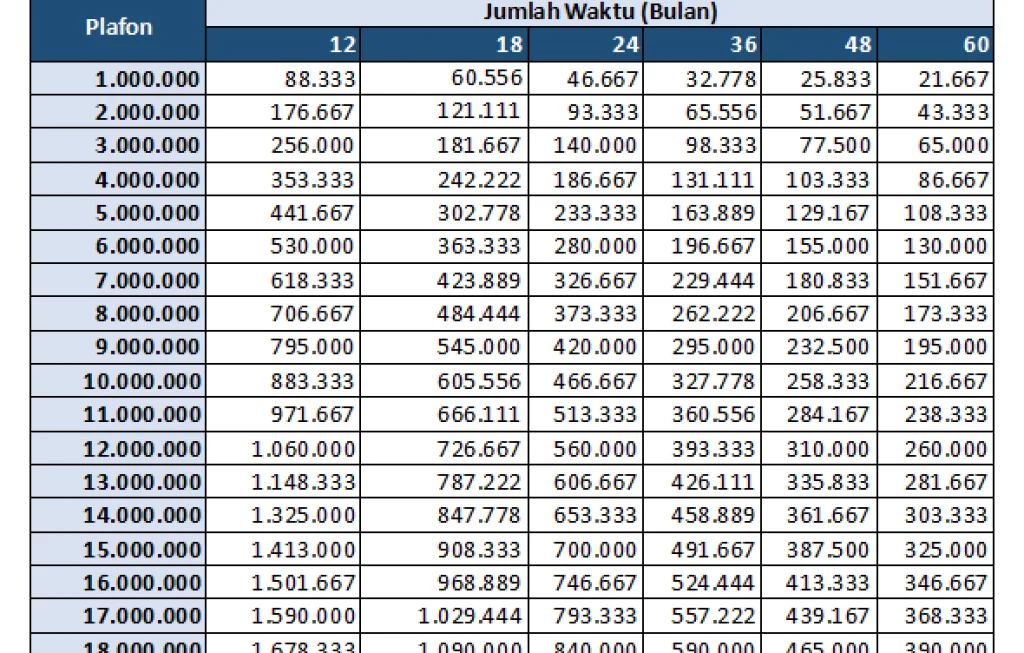
Simulasi Cicilan KUR BRI banyak dibicarakan publik setelah beredar tangkapan layar cepat. Pembicaraan itu memicu penelusuran lebih jauh oleh kalangan nasabah dan pemerhati ekonomi. Berita tambahan soal Taspen Kediri yang membantah kenaikan pensiun memperkuat gelombang klarifikasi.
Perincian suku bunga dan plafon kredit
Informasi resmi menyebutkan suku bunga KUR relative rendah untuk mendukung usaha mikro. Plafon pinjaman bervariasi sesuai jenis usaha dan kapasitas pelaku usaha. Calon debitur perlu memahami batasan maksimum dan periode pengembalian.
Tingkat bunga yang berlaku
Suku bunga program kadang dinyatakan dalam angka tetap untuk jangka tertentu. Bunga enam persen sering menjadi referensi, namun ketentuan dapat berbeda antar periode. Calon peminjam harus meminta pernyataan tertulis dari pihak bank.
Batas plafon dan tenor pinjaman
Plafon kredit dirancang mengikuti kebutuhan modal kerja dan investasi kecil. Tenor dapat berkisar dari beberapa bulan hingga beberapa tahun sesuai kategori. Perincian ini mempengaruhi jumlah angsuran per bulan yang harus disiapkan.
Contoh perhitungan angsuran untuk ilustrasi
Ilustrasi angsuran membantu calon nasabah menilai kemampuan bayar sebelum mengajukan pinjaman. Contoh praktis memperlihatkan skenario berbeda untuk plafon dan masa tenor. Perhitungan sederhana memudahkan perbandingan alternatif pembiayaan.
Simulasi untuk plafon sepuluh juta rupiah
Jika plafon sepuluh juta rupiah dengan bunga enam persen per tahun dan tenor dua belas bulan maka beban bunga dihitung. Pembayaran pokok ditambah bunga menghasilkan angsuran bulanan yang dapat dihitung rutin. Angka tersebut berguna untuk rencana kas usaha.
Perhitungan untuk plafon lebih besar
Untuk plafon seratus juta rupiah dengan suku bunga sama jumlah bunga meningkat sebanding. Tenor lebih panjang menurunkan nilai angsuran bulanan namun menambah total bunga. Pilihan tenor harus disesuaikan dengan arus kas usaha.
Metode perhitungan bunga dan angsuran
Metode perhitungan menentukan struktur pembayaran setiap periode. Ada metode bunga flat dan ada metode bunga efektif yang umum dipakai di pasar. Calon debitur wajib meminta ilustrasi terperinci agar tidak keliru menilai beban kredit.
Perbedaan antara bunga flat dan efektif
Bunga flat menghitung bunga dari jumlah pokok awal untuk seluruh periode sehingga angka angsuran terlihat stabil. Metode efektif menghitung bunga atas sisa pokok sehingga total bunga umumnya lebih rendah. Bank wajib menyampaikan jenis perhitungan dalam kontrak kredit.
Syarat kualifikasi calon peminjam
Syarat administratif dan kriteria usaha menjadi filter utama saat pengajuan. Usaha mikro dan kecil biasanya diprioritaskan dengan persyaratan yang lebih ringan. Dokumen dan bukti usaha harus lengkap untuk mempercepat proses verifikasi.
Kriteria usaha dan dokumen pendukung
Dokumen dasar meliputi identitas resmi, bukti alamat dan bukti usaha seperti izin lokal atau laporan penjualan. Pengusaha baru bisa menggunakan referensi atau surat keterangan dari fasilitator usaha. Kelengkapan dokumen memengaruhi kecepatan pencairan dana.
Prosedur pengajuan di kantor cabang
Prosedur pengajuan dimulai dengan konsultasi di kantor cabang atau melalui layanan digital resmi bank. Petugas akan mereview kelengkapan dan memberikan simulasi angsuran sesuai data yang diserahkan. Hasil verifikasi menentukan kelayakan dan jumlah plafon akhir.
Langkah verifikasi dan pencairan
Verifikasi meliputi pengecekan dokumen, pengecekan usaha lapangan dan penilaian risiko. Setelah disetujui, proses pencairan mengikuti jadwal administrasi yang disepakati. Calon debitur akan menerima perjanjian kredit untuk ditandatangani sebelum dana keluar.
Risiko kredit dan konsekuensi keterlambatan pembayaran
Risiko kegagalan bayar dapat muncul dari fluktuasi omzet dan gangguan usaha. Keterlambatan menyebabkan biaya tambahan berupa denda dan potensi masuk daftar hitam kredit. Debitur perlu menyusun cadangan untuk menghadapi kondisi tidak terduga.
Contoh perhitungan denda keterlambatan
Denda biasanya dinyatakan dalam persentase tertentu per bulan atas jumlah tunggakan. Akumulasi denda dapat memperbesar total kewajiban dan memperpanjang masa pembayaran. Pembayaran rutin dan komunikasi proaktif dengan bank dapat mengurangi masalah.
Perbandingan dengan produk pembiayaan lain
Produk pembiayaan bank umum dan lembaga multiguna menawarkan opsi berbeda untuk kebutuhan modal. Setiap produk memiliki struktur biaya yang bervariasi antara bunga, provisi dan biaya administrasi. Perbandingan membantu pelaku usaha memilih produk yang paling efisien.
Kelebihan program untuk usaha mikro
Program kredit usaha seperti ini memberikan akses modal dengan suku bunga relatif rendah dan persyaratan yang disesuaikan. Fasilitas tersebut sering dilengkapi bimbingan teknis untuk peningkatan kapasitas usaha. Namun tidak semua kebutuhan modal cocok untuk produk ini.
Berita viral dan klarifikasi Taspen Kediri
Selain diskusi soal angsuran ada pula isu lain yang ikut menyebar di media sosial. Taspen Cabang Kediri mengeluarkan pernyataan untuk membantah kabar kenaikan besaran pensiun. Pernyataan resmi itu dimaksudkan untuk menenangkan publik agar tidak terjadi salah paham.
Pernyataan resmi dari Taspen Cabang Kediri
Dalam rilis singkat Taspen menyatakan bahwa tidak ada kebijakan menaikkan nilai pensiun saat ini. Informasi palsu tersebut menimbulkan kekhawatiran di kalangan penerima manfaat. Taspen mengimbau masyarakat untuk merujuk pada saluran resmi.
Faktor penyebaran berita tidak akurat
Berita yang cepat viral seringkali berasal dari tangkapan layar tanpa konfirmasi. Kecepatan berbagi menjadi pemicu utama kesalahan informasi tersebut. Media dan lembaga resmi perlu memperkuat klarifikasi agar publik mendapat data yang benar.
Tips menggunakan kalkulator angsuran online
Kalkulator angsuran resmi membantu calon peminjam membandingkan beberapa skenario. Data input yang akurat menghasilkan estimasi yang lebih realistis dan dapat dijadikan dasar perencanaan. Perlu diingat bahwa angka pada kalkulator hanya berupa ilustrasi awal.
Komponen yang harus diisi pada kalkulator
Isilah plafon pinjaman, tingkat bunga dan tenor yang sesuai untuk mendapatkan simulasi akurat. Tambahkan biaya lain bila ada seperti biaya provisi atau asuransi. Bandingkan hasil simulasi dengan penawaran langsung dari bank.
Studi kasus usaha mikro skala kecil
Studi kasus menunjukkan bagaimana angsuran mempengaruhi arus kas usaha harian. Kasus nyata membantu mengidentifikasi titik kritis pembayaran dan potensi efisiensi. Analisis sederhana mempermudah pemilihan plafon dan tenor yang rasional.
Strategi pembayaran dan pengelolaan kas
Pembayaran angsuran sebaiknya dimasukkan ke dalam anggaran bulanan sebagai prioritas. Pemilik usaha dapat menyisihkan persentase omzet khusus untuk kewajiban kredit. Pengelolaan kas yang disiplin mengurangi risiko tunggakan.
Skenario restrukturisasi kredit bila diperlukan
Restrukturisasi menjadi opsi saat usaha menghadapi kesulitan likuiditas sementara. Bank biasanya membuka negosiasi untuk merubah tenor atau memberikan jeda pembayaran sementara. Proses ini memerlukan bukti kondisi usaha dan rencana pemulihan yang jelas.
Persyaratan negosiasi dan dokumentasi
Debitur perlu menyiapkan laporan keuangan ringkas dan rencana usaha untuk mendukung permohonan restrukturisasi. Bukti realitas usaha seperti nota penjualan dan surat keterangan usaha membantu proses. Pengajuan harus diajukan sedini mungkin sebelum tunggakan menumpuk.
Peran bank dan fasilitator lokal dalam pembiayaan
Bank tidak hanya memberikan modal tetapi juga menyediakan pembinaan untuk kelayakan usaha. Fasilitator lokal membantu menghubungkan pelaku usaha dengan program pembiayaan. Sinergi tersebut meningkatkan peluang keberhasilan penggunaan dana.
Pembinaan teknis dan monitoring berkala
Program pendampingan sering mencakup pelatihan manajemen keuangan dan pemasaran. Monitoring berkala membantu mengidentifikasi kendala operasional lebih awal. Intervensi cepat dapat mencegah kredit bermasalah.
Regulasi dan kebijakan terkait program pembiayaan
Kebijakan pemerintah memberikan payung regulasi yang mengatur program pembiayaan untuk UMKM. Peraturan menetapkan batas bunga, alokasi plafon dan kriteria penerima manfaat. Kepatuhan terhadap regulasi menjadi acuan bagi bank dalam menyalurkan kredit.
Dukungan subsidi dan program prioritas
Di beberapa periode, pemerintah menyalurkan subsidi bunga untuk meringankan beban debitur. Program prioritas diarahkan pada sektor yang paling membutuhkan akses modal. Informasi mengenai subsidi harus dikonfirmasi melalui saluran resmi.
Alur pengawasan dan pencegahan informasi salah
Pengawasan terhadap penyebaran informasi perlu melibatkan pihak berwenang dan media. Klarifikasi cepat membantu membendung rumor yang dapat menggoyahkan kepercayaan publik. Penguatan literasi finansial warga juga menjadi bagian dari solusi.
Peran media dan otoritas negara
Media memiliki tugas memverifikasi sumber sebelum memublikasikan informasi sensitif. Otoritas terkait dapat mengeluarkan pernyataan resmi untuk meluruskan kabar yang salah. koordinasi antar lembaga mempercepat klarifikasi.
Pertanyaan umum yang sering muncul dari calon debitur
Calon peminjam kerap mempertanyakan syarat kelayakan dan jumlah angsuran real. Mereka juga ingin tahu risiko tersembunyi yang mungkin timbul setelah pencairan. Menjawab pertanyaan ini dengan data jelas membantu mencegah kesalahpahaman.
Jawaban singkat atas isu yang lazim
Untuk mengetahui angsuran riil mintalah simulasi tertulis dari bank dan bandingkan beberapa tenor. Selalu periksa komponen biaya lain yang mungkin ditambahkan di luar bunga. Konfirmasikan status program melalui kantor cabang atau situs resmi.
Sumber informasi resmi untuk pengecekan data
Sumber resmi seperti situs bank dan pengumuman otoritas negara menjadi rujukan utama. Saluran layanan pelanggan bank juga dapat menyediakan klarifikasi yang tepat. Hindari mengandalkan unggahan tanpa sumber yang dapat dipertanggungjawabkan.
Kontak dan saluran yang direkomendasikan
Untuk verifikasi, hubungi kantor cabang terdekat atau call center resmi lembaga. Simpan bukti komunikasi sebagai referensi bila diperlukan dalam proses klaim. Gunakan akun media sosial resmi untuk mendapatkan pengumuman paling baru.
Perhitungan lanjutan dan kontrol variabel penting
Analisis sensitivitas membantu melihat bagaimana perubahan suku bunga memengaruhi angsuran. Perbandingan beberapa skenario memberikan gambaran risiko dan pilihan mitigasi. Langkah ini penting untuk pemilihan struktur pembiayaan yang sesuai.
Sensitivitas terhadap perubahan suku bunga
Kenaikan suku bunga secara umum meningkatkan beban bunga pada produk dengan bunga mengambang. Untuk produk dengan bunga tetap pengaruh perubahan pasar lebih kecil. Memilih produk yang sesuai jenis bunga membantu menyusun strategi proteksi.
Cara menilai kelayakan pengajuan kredit
Penilaian kelayakan berdasarkan arus kas usaha dan rasio pengembalian. Catatan kredit sebelumnya dan stabilitas usaha menjadi pertimbangan penting. Debitur yang menyiapkan laporan keuangan sederhana mendapatkan penilaian lebih cepat.
Rasio keuangan sederhana yang praktis
Rasio lancar dan rasio beban terhadap pendapatan menjadi indikator dasar kemampuan bayar. Perhitungan sederhana seperti persentase angsuran terhadap omzet membantu menentukan ambang batas aman. Rekomendasi konservatif mengurangi risiko gagal bayar.
Langkah praktis selanjutnya bagi calon pemohon
Calon pemohon perlu mengumpulkan dokumen lengkap dan meminta simulasi resmi sebelum mengajukan. Diskusikan rencana penggunaan dana agar bank dapat menilai kelayakan proyek. Pastikan verifikasi dari pihak terkait untuk mempercepat proses administrasi.
Dokumen yang sebaiknya disiapkan
Dokumen identitas, bukti alamat, dan bukti aktivitas usaha harus sudah tersedia sebelum mengunjungi kantor. Laporan penjualan singkat dan rencana penggunaan dana mempermudah penilaian. Semua dokumen tersebut mempercepat proses analisa kredit.